
Jahresabschluss
Das Geschäftsjahr geordnet abschliessen.
Zum Jahresende laufen Buchhaltung, Abgrenzungen und fehlende Unterlagen zusammen. Ich führe die vereinbarten Abschlussarbeiten strukturiert durch.
Ein Abschluss beginnt vor dem letzten Buchungstag.
Für KMU, die den Jahresabschluss nicht aus offenen Belegen und Einzelanfragen zusammensetzen möchten.
Welche Arbeiten ich für Ihren Abschluss übernehme, hängt von Rechtsform und Buchhaltung ab. Typische Bestandteile sind:
- Konten und Buchungen für den Stichtag abstimmen
- Fehlende Belege und ungeklärte Positionen sammeln
- Abgrenzungen und Abschlussbuchungen vorbereiten
- Bilanz und Erfolgsrechnung erstellen
- Unterlagen für Steuererklärung oder weitere Stellen bereitstellen
Zum Jahresende liegt nicht alles gleichzeitig auf Ihrem Tisch.
Je besser laufende Fragen bereits während des Jahres geklärt sind, desto weniger muss zum Abschluss auf einmal rekonstruiert werden.
Unterlagen zum Geschäftsjahr
Vollständige Belege, Inventar- und Kontoinformationen sowie besondere Vorgänge zum Stichtag.
Abstimmen und abschliessen
Ich ordne offene Punkte, nehme die vereinbarten Abschlussarbeiten vor und halte Rückfragen zusammen.
Ein vollständigeres Bild
Bilanz und Erfolgsrechnung zeigen das abgeschlossene Geschäftsjahr auf einer nachvollziehbaren Grundlage.
«Ein guter Abschluss beginnt nicht am Jahresende, sondern mit einer sauberen Grundlage.»
Ein Jahresabschluss beginnt nicht erst am Stichtag.
Je klarer laufende Buchungen und offene Punkte bereits während des Jahres sind, desto weniger muss am Ende rekonstruiert werden.
Unterlagen und offene Positionen zusammenführen
Die benötigten Angaben hängen von Rechtsform, Buchhaltung und besonderen Geschäftsvorfällen ab. Eine strukturierte Vorbereitung macht Lücken früh sichtbar.
Checkliste für den Jahresabschluss ZusammenhangLaufende Ordnung reduziert die Jahressuche
Wenn Buchhaltung, MWST und Abschluss abgestimmt sind, lassen sich Rückfragen früher und gebündelt klären.
Laufende Buchhaltung ansehen Nächster SchrittAbschluss und Steuerunterlagen verbinden
Die geordneten Abschlussunterlagen bilden je nach Situation die Grundlage für die anschliessende Unternehmensdeklaration.
Steuererklärung einordnen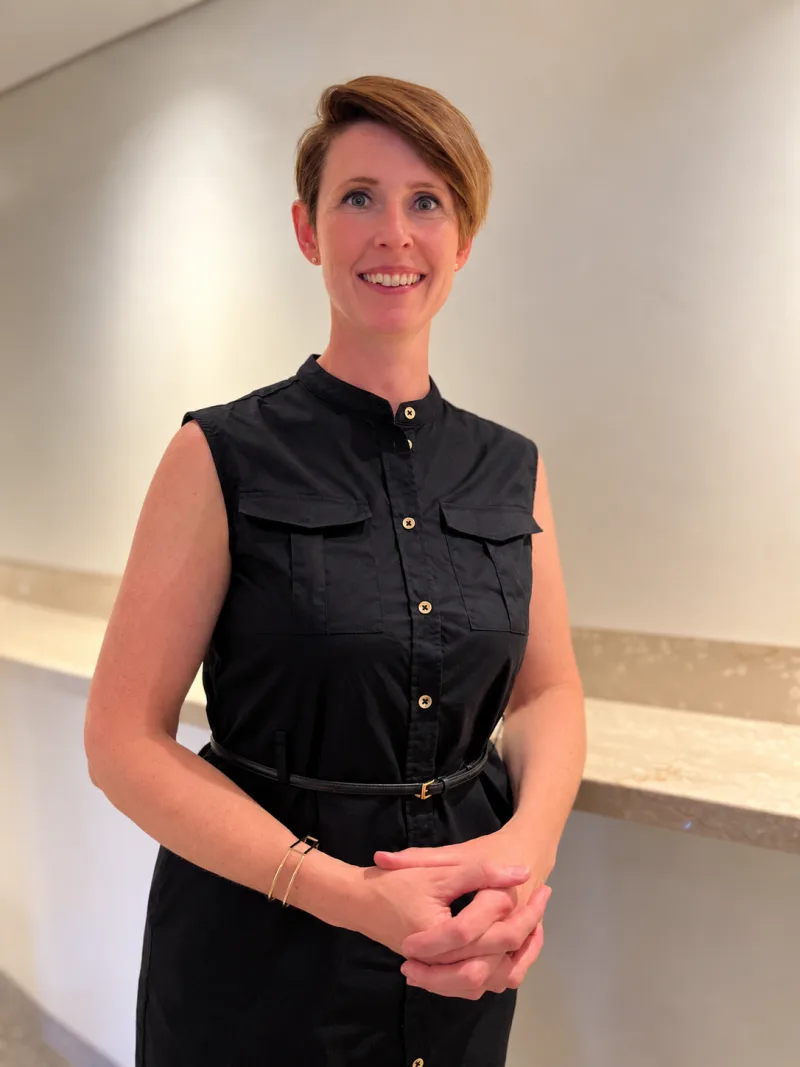
Die Person hinter Ihrer Buchhaltung.
Ich führe Abschlussfragen und fehlende Unterlagen persönlich zusammen. Weil ich auch die vorgelagerte Buchhaltung betreuen kann, lassen sich offene Positionen früher erkennen und gezielter klären.
Sie besprechen den Stand und den vereinbarten Abschlussumfang direkt mit mir, von der Vorbereitung bis zu den geordneten Unterlagen.
Mehr über mich und meine ArbeitsweiseWas vor dem ersten Schritt noch wichtig sein kann.
Diese Antworten ordnen Leistungsumfang, Unterlagen und die ersten Absprachen für jahresabschluss ein.
Alle Fragen und Antworten ansehenWas gehört zur laufenden Buchhaltung?
Dazu können das Erfassen und Verbuchen von Geschäftsvorfällen, die Arbeit mit Debitoren und Kreditoren sowie Abstimmungen und die Vorbereitung weiterer Auswertungen gehören. Der konkrete Umfang wird für Ihren Betrieb festgelegt.
Buchhaltung im DetailÜbernehmen Sie auch den Jahresabschluss?
Ja. Ich kann den Jahresabschluss übernehmen. Welche Abschlussarbeiten und zusätzlichen Unterlagen benötigt werden, hängt von Rechtsform, Buchhaltung und Situation Ihres Unternehmens ab.
Jahresabschluss vorbereitenErstellen Sie auch Steuererklärungen?
Ja. Ich kann Steuererklärungen im vereinbarten Umfang übernehmen. Im Erstgespräch kläre ich mit Ihnen, um welche Deklaration es geht und ob sie in meinen fachlichen Leistungsumfang fällt.
Wie lange müssen Buchungsbelege aufbewahrt werden?
Nach Schweizer Obligationenrecht werden Geschäftsbücher, Buchungsbelege und bestimmte Berichte grundsätzlich zehn Jahre aufbewahrt. Für elektronische Aufbewahrung gelten zusätzliche Anforderungen an Lesbarkeit, Integrität und Nachvollziehbarkeit.
Offizielle QuelleAb wann ist eine ordentliche Buchhaltung vorgeschrieben?
Juristische Personen wie AG und GmbH führen eine ordentliche Buchhaltung. Für Einzelunternehmen und Personengesellschaften nennt das Schweizer Recht grundsätzlich CHF 500'000 Jahresumsatz als Schwelle; darunter bleibt eine vereinfachte Aufzeichnungspflicht bestehen. Im Einzelfall sind Rechtsform und Situation zu prüfen.
Offizielle QuelleWas fehlt noch für Ihren Abschluss?
Sie müssen die Antwort nicht schon kennen. Schildern Sie kurz, wo Ihre Buchhaltung steht; ich ordne mit Ihnen die nächsten Schritte.